日本人の国民病とも称される「癌(がん)」。医療技術の進歩に伴い、早期発見・治療による生存率は年々向上しているものの、患者やその家族にとって大きな不安要素となるのが「治療にかかる費用」です。万が一の事態に直面したとき、一体どれほどのコストが発生し、どのような公的制度を活用すれば家計破綻を防げるのでしょうか。
本記事では、2026年現在の最新制度やデータに基づき、癌治療にかかる実態の費用から、家計負担を大幅に軽減する高額療養費制度、限度額適用認定証、医療費控除、さらには民間の医療保険の選び方までを徹底的に解説します。
癌治療費は実際いくらかかるのか?総額と費用の内訳を徹底検証
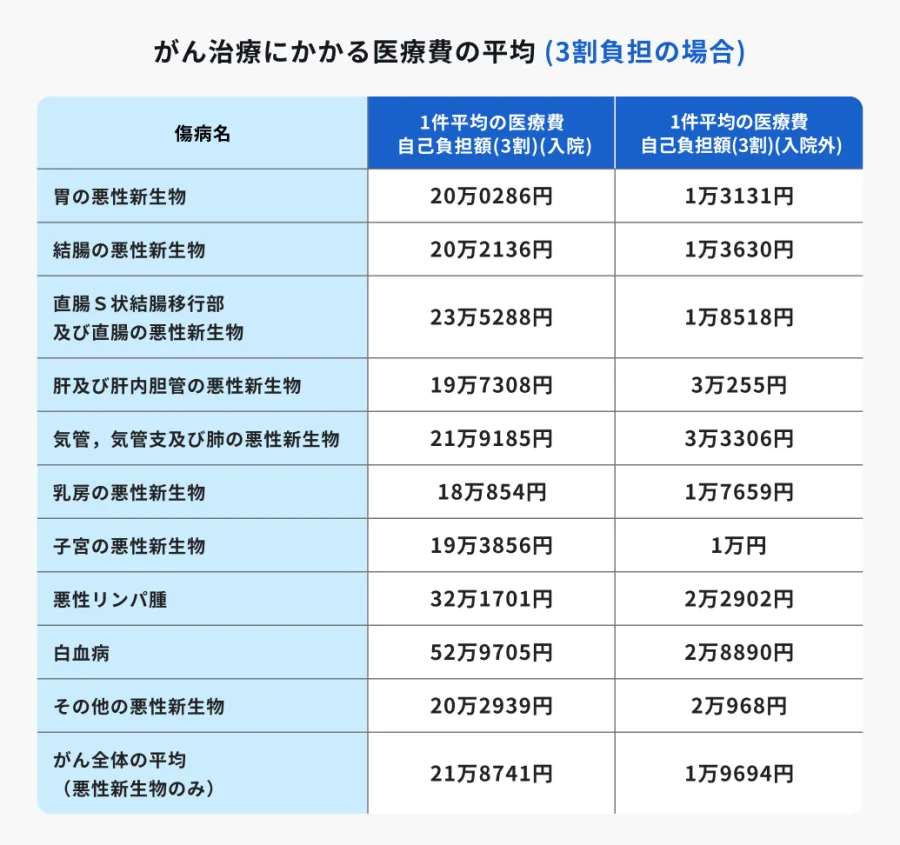
癌の治療費と聞いて、まず「莫大な費用がかかるのではないか」と不安を覚える人は少なくありません。実際のところ、癌治療にかかる費用は、がんの種類(胃がん、大腸がん、肺がん、乳がんなど)、進行度(ステージ)、そして「手術」「放射線治療」「薬物療法(抗がん剤・分子標的薬・免疫療法など)」の組み合わせによって大きく異なります。
厚生労働省の統計や医療現場の実態データによると、一般的な入院を伴う手術や一連の薬物療法を行った場合、保険診療の3割負担が適用されるベースであっても、医療費の総額が100万円を超えるケースは決して珍しくありません。例えば、数週間の入院と手術、その後の定期的な通院および抗がん剤治療を数ヶ月継続した場合、医療費全体の総額は150万円〜300万円に達することもあります。
ただし、ここで重要なのは「医療費の総額=患者が全額自己負担する金額ではない」という点です。日本の公的医療保険制度には、医療費の窓口負担を一定額に抑える仕組みが整っています。しかし、保険適用外となる「先進医療の技術料」「入院時の差額ベッド代」「食事代の自己負担分」「通院にかかる交通費」などは全額自己負担となるため、これらがトータルの経済的負担を押し上げる要因となります。
高額療養費制度の仕組みと自己負担限度額の計算方法
高額療養費制度は、医療機関や薬局の窓口で支払った医療費の月額(同月内:1日から月末まで)が上限額を超えた場合、超過した分が後から払い戻される(あるいは窓口での支払いを免除される)極めて重要な公的セーフティネットです。2026年現在においても、家計の医療費負担を支える柱となっています。
この自己負担限度額は、個人の年齢や「所得水準(標準報酬月額など)」に応じて細かく区分されています。例えば、一般的な所得層(年収約370万円〜約770万円程度)の場合、大まかな自己負担限度額の計算式は「8万1,000円+(医療費から26万7,000円を引いた額の1%)」となり、月々の負担には上限が設けられています。また、過去12ヶ月以内に3回以上上限額に達した場合は、4回目以降から「多数回該当」となり、さらに負担額が引き下げられます。
以下に、一般的な所得区分ごとの高額療養費の自己負担限度額の目安を整理しました。
| 所得区分(年収の目安) | 月額の自己負担限度額の計算式・目安 | 多数回該当(4回目以降)の限度額 |
|---|---|---|
| 上位所得者(約1100万円〜) | 約25万2,600円+(医療費 - 84万2,000円)×1% | 14万0,100円 |
| 一般(約370万円〜約770万円) | 約8万1,000円+(医療費 - 26万7,000円)×1% | 4万4,400円 |
| 住民税非課税者 | 3万5,400円 | 2万4,600円 |
このように、高額な医療費がかかったとしても、家計が破綻しないように法律でしっかりと上限が守られているのが日本の医療制度の特徴です。ただし、この制度はあくまで「保険診療の範囲内」が対象である点に留意する必要があります。
窓口での支払いを抑える「限度額適用認定証」の活用法
高額療養費制度は非常に優れた仕組みですが、従来は「一度病院の窓口で3割分の医療費全額を支払い、数ヶ月後に申請して差額が戻ってくる」という仕組みでした。そのため、一時的に数十万円という大金を工面しなければならないという課題がありました。
この一時的な経済負担を解消するために不可欠なのが限度額適用認定証(住民税非課税者などの場合は「限度額適用・標準負担額減額認定証」)です。事前に加入している健康保険組合や全国健康保険協会(協会けんぽ)、市区町村の窓口などに申請してこの認定証を発行してもらい、病院の窓口に健康保険証と一緒に提示することで、最初から窓口での支払いを「自己負担限度額まで」に抑えることができます。
癌の治療は長期化することが多く、まとまった現金を毎月立て替えることは家計にとって大きなプレッシャーになります。入院や高額な薬物療法が予定されている場合は、治療開始前あるいは判明した段階で速やかに認定証の申請手続きを行うことが、賢く負担を抑えるための鉄則となります。
先進医療と民間医療保険の正しい選び方・組み合わせ
標準治療の枠外にある「先進医療」を選択する場合、その技術料は全額が自己負担となります。例えば、特定の放射線治療や陽子線治療、重粒子線治療などは数百万単位の費用がかかるケースがあり、これらは前述の高額療養費制度の対象外となります。
こうした先進医療のコストや、長期入院に伴う収入減少に備えるために活用されるのが民間の医療保険です。民間保険を選ぶ際には、以下のポイントを押さえておくことが重要です。
- 診断給付金の手厚さ:癌と診断された段階でまとまった一時金が受け取れる特約は、治療方針の選択肢を広げる上で非常に役立ちます。
- 先進医療特約の有無:高額になりやすい先進医療の技術料を実費で補償してくれる特約は、現代の癌治療において強力なセーフティネットとなります。
- 通院治療への対応:近年の癌治療は入院日数が短期化し、通院による抗がん剤治療が主流になっています。「入院日数」だけでなく「通院給付金」が充実しているかどうかも重要な判断基準です。
ただし、公的医療保険の保障内容(高額療養費制度や傷病手当金など)を十分に把握した上で、過剰に手厚い保険に加入して家計を圧迫しないよう、自身の貯蓄額とバランスを見ながら設計することが賢明です。
医療費控除と傷病手当金で家計の負担をさらに軽くする
癌治療に伴う経済的負担を軽減するための手段は、高額療養費や民間保険だけではありません。見落としがちな公的制度として「医療費控除」と「傷病手当金」があります。
医療費控除は、1年間(1月1日から12月31日まで)に支払った医療費の総額が一定額(原則として10万円、または総所得金額等の5%のいずれか低い方)を超える場合に、確定申告を行うことで所得税や住民税が軽減・還付される制度です。本人だけでなく、生計を一にする家族のために支払った医療費も合算できるため、高額な治療費がかかった年は必ず申請対象となります。また、通院のための公共交通機関の運賃も対象に含まれます(自家用車のガソリン代や駐車場代は対象外)。
加えて、会社員や公務員などの被用者保険に加入している人が病気やケガで仕事を休み、給与が支払われない場合に支給されるのが傷病手当金です。連続する3日間の待期期間を経て、4日目以降の仕事に就けなかった日に対して、標準報酬日額の約3分の2相当額が最長1年6ヶ月にわたって支給されます。治療によって収入が途絶えた場合の大きな支えとなります。
【癌治療費】に関するよくある質問(FAQ)
Q1:貯金がほとんどありません。癌と診断されたら高額な治療費を払えないのでしょうか?
A1:医療機関の窓口で「限度額適用認定証」を提示すれば、窓口での支払いを所得に応じた自己負担限度額(月額)までに抑えることができます。また、高額療養費制度の支給対象となるため、破綻するような全額自己負担を強いられることはありません。市区町村の窓口や病院のソーシャルワーカーに早めに相談することをおすすめします。
Q2:先進医療を受けたいのですが、保険は適用されますか?
A2:厚生労働省が定める先進医療の技術料については公的医療保険の対象外となり、全額自己負担となります。ただし、事前に民間の医療保険で「先進医療特約」に加入している場合は、その技術料の大部分(または全額)が給付金としてカバーされるため、加入している保険証券や契約内容を確認してみてください。
Q3:医療費控除の確定申告には、どのような領収書や書類が必要ですか?
A3:病院や薬局から受け取った医療費の領収書や、通院にかかった交通費のメモ(日時・区間・料金)が必要です。近年は「医療費のお知らせ(医療費通知)」を添付することで、個別の領収書の明細入力が簡略化できるようになっています。確定申告期間(通常2月中旬〜3月中旬)に税務署またはe-Taxで手続きを行います。
癌治療費に関する不安の多くは、「実際にいくらかかるのか分からない」「高額な費用を払いきれるのか」という情報の不足から生じます。しかし、高額療養費制度や限度額適用認定証、医療費控除、傷病手当金といった日本の公的制度を正しく理解し、必要に応じて民間保険を適切に組み合わせることで、経済的なリスクは十分にコントロール可能です。
万が一の事態に備えて、まずは自身の加入している健康保険の限度額を確認し、利用できる制度を把握しておくことが、いざというときの最大の安心につながります。