日本国内における宗教法人の全体像や統計データ、およびその背景にある制度の仕組みは、社会的な関心が非常に高い領域です。文化庁が管轄する宗教法人名簿のデータや、法人数がどのように推移しているのかについては、正確な公的統計に基づいた理解が大切です。本稿では、最新の動向を踏まえながら、宗教法人の認証手続きの仕組みやメリット・デメリット、全国的な実態を多角的に検証します。
宗教法人は、神社・寺院・教会といった伝統的な信仰組織から、近代以降に成立した各種の宗教団体に至るまで、日本の社会や文化に深く根ざしています。一方で、その設立要件や免税措置の仕組みについては、一般には十分に知られていない側面も少なくありません。本記事では、公的資料や信頼できる統計データをもとに、日本の宗教法人の現在地と法的な実態を紐解いていきます。
宗教法人一覧と全国の統計データの現状
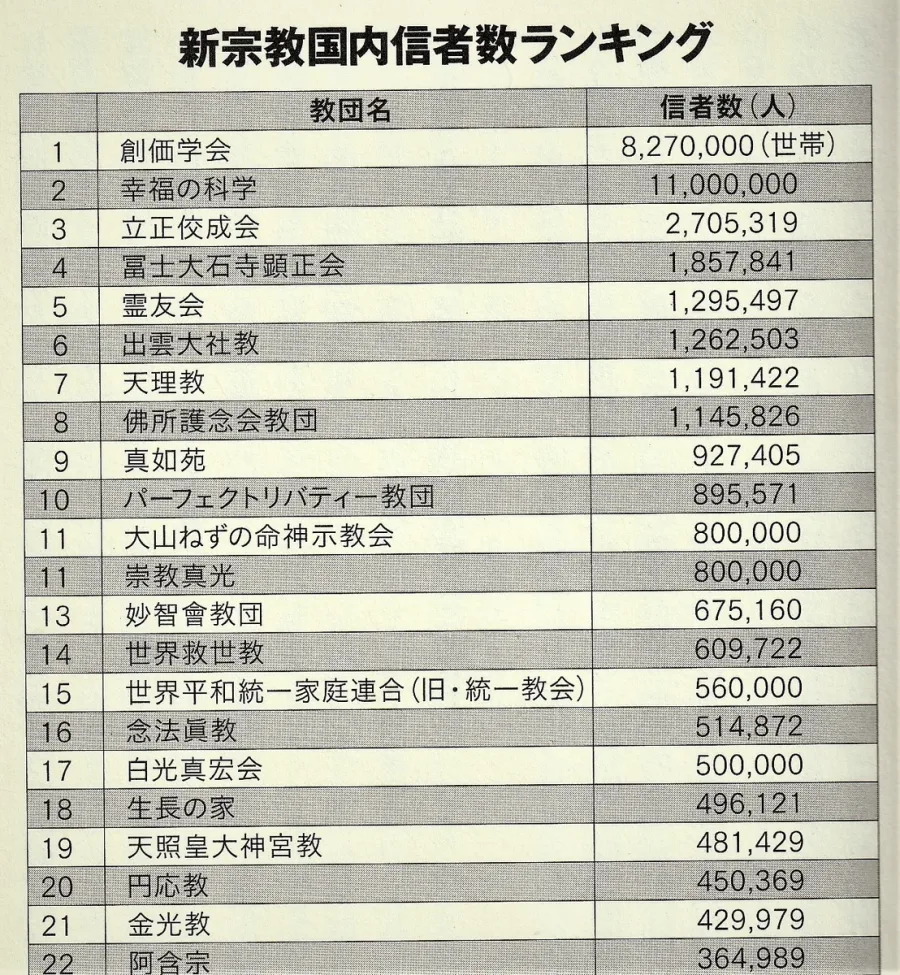
日本国内には数多くの宗教法人が存在しており、その内訳は仏教系、神道系、キリスト教系、および諸教(その他の宗教)に大別されます。文化庁が定期的に公表している「宗教年鑑」などの公式データによると、国内の宗教法人数は長年にわたり緩やかな減少傾向あるいは横ばい傾向を示しています。
この背景には、過疎化や少子高齢化に伴う後継者不足、いわゆる「檀家離れ」や信徒の減少が大きく影響しています。特に地方の小規模な寺院や神社においては、維持管理が困難になるケースが表面化しており、法人の解散や合併を選択する事例も報告されています。全国的な都道府県別の分布を見ても、人口規模や歴史的背景によって法人数には大きな偏りが見られます。
文化庁が管轄する宗教法人の認証手続きと設立要件
日本において宗教団体が「宗教法人格」を取得するためには、所轄庁(都道府県知事または文部科学大臣)による認証を受ける必要があります。宗教法人法に基づくこの認証手続きは、信教の自由に配慮しつつも、組織の公共性や適正な運営を担保するための厳格なステップが設けられています。
設立の主な要件としては、礼拝の施設を備えていること、その施設を継続して使用できる権原を有していること、そして教義をひろめ儀式行事を行い信者を教化育成することを主たる目的としていることなどが挙げられます。また、規則の作成や責任役員の設置、資産の状況を明らかにする書類の提出も義務付けられており、単なる任意団体とは異なる高度なガバナンスが大切です。
宗教法人のメリット・デメリットと免税の仕組み
宗教法人が法人格を取得することには、法的および経済的な面でいくつかの特徴が存在します。一般に広く知られているのが「免税の仕組み」ですが、これはすべての所得が無条件で非課税になるわけではありません。
宗教法人の事業は、大きく「宗教事業(本来的事業)」と「収益事業」に区分されます。神社仏閣での祈祷、お守りの授与、布教活動といった宗教本来の活動に伴う収入については、宗教法人の目的達成に必要なものとして原則として非課税とされています。一方で、不動産の賃貸や駐車場経営、物品の販売など、一般企業と同様の収益事業を行う場合には、法人税の課税対象となります。この適正な区分管理と透明性の確保が、宗教法人運営における要点となっています。
| 項目 | 宗教事業(本来的事業) | 収益事業 |
|---|---|---|
| 主な活動例 | 礼拝、法要、祈祷、お守り・御朱印の授与 | 不動産賃貸、駐車場経営、物販(一部) |
| 課税の有無 | 原則として非課税 | 法人税の課税対象 |
| 目的・性質 | 宗教の目的達成のための直接的行為 | 一般的な経済活動と同等の収益活動 |
包括宗教団体の一覧と単立宗教法人の関係性
日本の宗教界における組織構造を理解する上で欠かせないのが、「包括宗教団体」と「単立宗教法人」の区分です。包括宗教団体(いわゆる本山、教団本部、宗務庁など)は、傘下に多数の末寺や教会、教会堂などの被包括宗教法人を組織しています。
包括関係にある宗教法人は、教義の統一性や人事、財務の一部において上位の包括団体との規約に基づいた関係を持ちます。これに対し、特定の包括団体に属さず、独立して運営を行っている法人は「単立宗教法人」と呼ばれます。近年では、独自の運営方針を重視して単立を選択する組織や、逆に組織基盤の安定化や維持のために包括関係を結ぶ事例など、それぞれの選択の背景に多様な実態が見られます。
宗教法人の解散命令と法的措置の実態
宗教法人は、自主的な解散のほか、法令に違反して公共の福祉を害すると認められる行為を行った場合には、裁判所から「解散命令」が出されることがあります。宗教法人法第81条に規定されるこの解散命令は、信教の自由を尊重しつつも、社会秩序や法規範を著しく逸脱した活動に対する厳格な法的措置として位置づけられています。
過去には、社会的物議を醸した特定の反社会的・違法行為を行った団体に対して解散命令請求や裁判所の命令が下された事例があり、法人の透明性やコンプライアンス遵守の重要性が社会的に強く認識される契機となりました。所轄庁による監督機能のあり方や、法令違反に対する迅速な対応は、現在も議論が続けられている重要なテーマです。
2026年現在の宗教法人を取り巻く社会環境と今後の動向
2026年現在、宗教法人を取り巻く環境は大きな転換期を迎えています。過疎化や世代交代に伴う信徒の減少は、多くの伝統宗教団体にとって組織存続に関わる深刻な課題となっています。檀家制度の縮小や寄付金の減少を補うため、インターネットを活用した法要の配信や、文化財の公開・修復のためのクラウドファンディングなど、新しい試みに挑戦する動きも広がりを見せています。
また、行政サイドや社会一般からの目はより厳しくなっており、財務の透明性向上や適正な情報開示が強く求められるようになっています。今後は、伝統的な宗教的役割を果たしつつ、現代社会のニーズや法規制に適応できる組織運営ができるかどうかが、各法人の存続を左右する決定的な要因になるといえます。
【宗教法人一覧】に関するよくある質問(FAQ)
Q1:全国の宗教法人の正確な数はどこで確認できますか?
A1:文化庁が毎年発行している『宗教年鑑』や、公式ホームページ上で公表されている統計資料において、全国の宗教法人数や内訳の詳細なデータを確認することができます。
Q2:宗教法人のすべての収入が税金免除されるというのは本当ですか?
A2:いいえ、誤りです。礼拝や布教などの本来的活動に伴う収入は非課税ですが、不動産賃貸や駐車場経営などの収益事業から得た所得については、一般企業と同様に法人税が課されます。
Q3:宗教法人を新しく設立するにはどのような条件が必要ですか?
A3:礼拝施設の確保、継続的な使用権原、宗教活動を目的とした組織体制、規則の整備などが求められ、所轄庁(都道府県または文部科学大臣)による厳格な認証手続きを経る必要があります。
本記事では、日本の宗教法人一覧や統計データの背景、文化庁による認証手続き、免税の仕組み、そして2026年現在の実態について詳しく解説してきました。宗教法人は単なる信仰の場にとどまらず、公益的な役割を担う法人格として厳格な法規制と社会的責任のもとに成り立っています。
今後の動向を見据える上では、少子高齢化や地域社会の変化に伴う組織の持続可能性、および財務の透明性とコンプライアンスの徹底がますます重要となります。制度の仕組みや実際の統計データを正確に把握することは、日本の宗教文化や社会構造を深く理解するための確実な判断基準となるでしょう。