2026年現在、友人や知人、あるいは親族の間であっても、お金の貸し借りにおいて「言った・言わない」の水掛け論や未返済トラブルが発生するケースは後を絶ちません。口約束だけで金銭を授受してしまうと、いざという時に法的な証拠が残らず、回収が極めて困難になるリスクが高まります。そこでお金を貸し借りする際に不可欠となるのが、法的な裏付けを持つ「借用書」です。
本記事では、借用書の正しい書き方から法的効力を高めるための重要ポイント、収入印紙の貼り方、金銭消費貸借契約書との違いまで、実務に役立つ情報を解説します。
1. 借用書とは?法的効力を持たせるための基本と「金銭消費貸借契約書」の違い
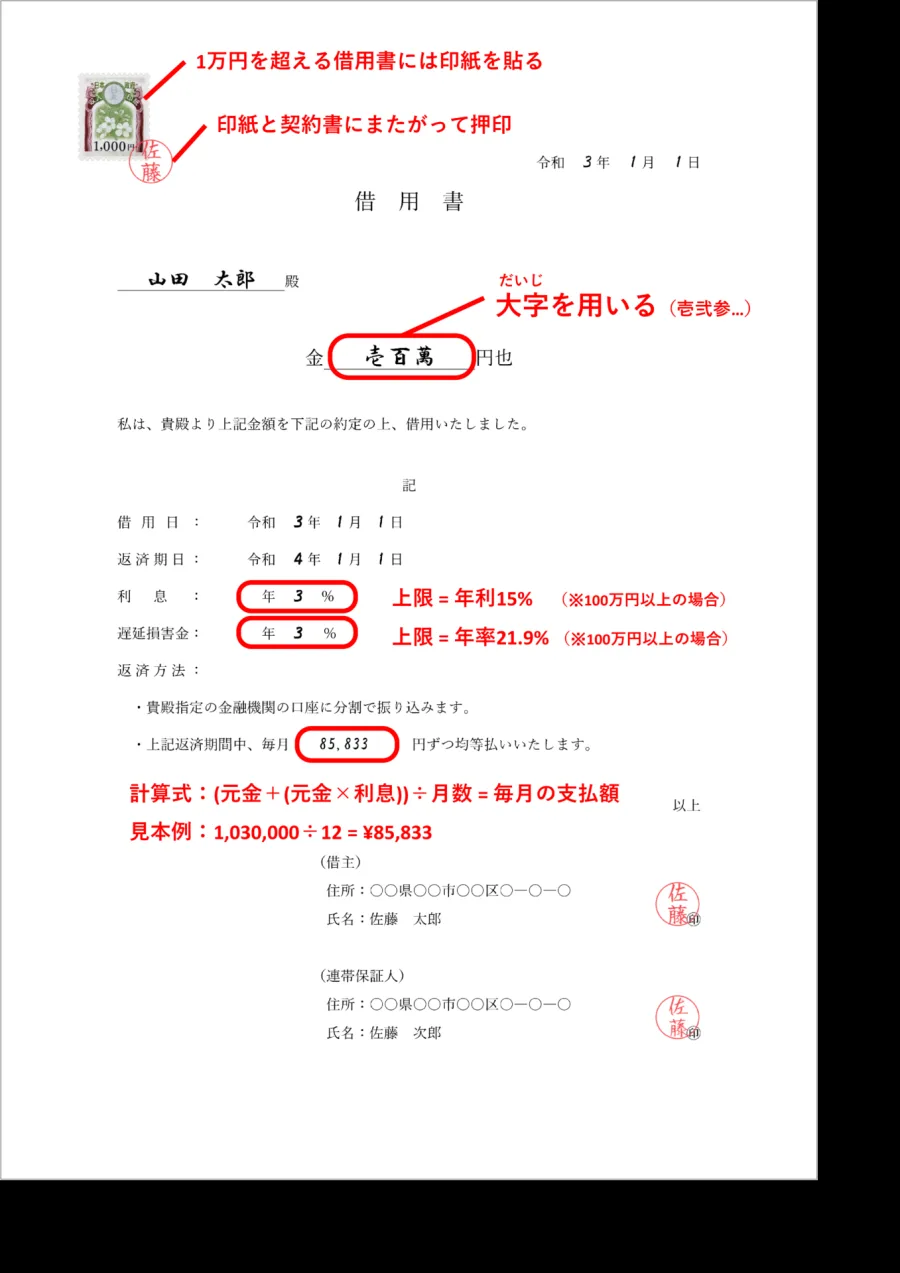
「借用書」とは、お金を借りた側(借主)が貸した側(貸主)に対して、特定の金額を借り入れた事実と、それを返済する義務があることを証明するために作成する書類です。一般的に、借用書は借主が一人で作成して貸主に差し入れる「片側証明」の形式をとることが多いのが特徴です。
一方で、よく比較される「金銭消費貸借契約書」は、貸主と借主の双方合意のもとで締結される契約書であり、より対等かつ詳細な権利義務関係を明記します。借用書であっても法律上の要件を満たしていれば十分な証拠能力を持ちますが、より厳格な法的効力や安心感を求める場合は、金銭消費貸借契約書形式を採用するのが一般的です。
裁判や法的手続において、借用書は「お金の貸し借りが存在した動かぬ証拠」となります。これが存在しない場合、法律上は「贈与(もらったお金)」と主張されてしまうリスクすらあるため、たとえ少額であっても書面に残すことが鉄則となります。
2. 借用書に必ず盛り込むべき必須記載項目と正しい書き方
借用書の効力を確実なものにするためには、必要な事項がもれなく記載されている必要があります。記載漏れや曖昧な表現があると、トラブルが発生した際に十分な法的効力を発揮できなくなるおそれがあります。
以下に、借用書へ絶対に記載すべき基本項目とその書き方のポイントを整理しました。
| 記載項目 | 正しい書き方のポイント | 備考・注意点 |
|---|---|---|
| タイトル | 「借用書」または「金銭消費貸借契約書」と明確に記載する。 | 文書の性質をひと目で判断できるようにする。 |
| 借入金額 | アラビア数字だけでなく、改ざん防止のために大字(壱、弐、参、金伍万円也など)を併記する。 | 通貨単位や金額の書き損じに注意する。 |
| 交付の日付 | 実際に金銭の授受が行われた日、または借用書を作成した正確な年月日を記載する。 | 時効の起算点や存在証明に直結する。 |
| 当事者の情報 | 貸主・借主双方の「住民票上の正式な住所」と「戸籍上の氏名」を直筆で記入する。 | 連絡先電話番号なども併記すると確実。 |
| 返済期日 | 「202X年12月31日まで」のように、期限を明確かつ具体的に特定する。 | 「余裕ができたら返す」等の曖昧な表現は避ける。 |
| 利息・遅延損害金 | 利息を定める場合は利率を明記する。定めがない場合は無利息とみなされる。 | 利息制限法の上限(年15%〜20%)を超えないよう注意。 |
特に借用書 住所 氏名の記載において、認印ではなく実印(印鑑登録されたもの)を押し、印鑑登録証明書を添付してもらうことで、後日の「本人が書いたものではない」というなりすましや否認のリスクを完全に封じることができます。
3. 収入印紙の正しい貼り方と金額のルール
金銭の貸し借りに関する契約書や借用書は、課税文書に該当するため、記載された金額に応じて「収入印紙」を貼り、消印(割印)を行う必要があります。印紙税法上のルールを誤ると、後々税務上のトラブルや過怠税のペナルティを受ける原因になります。
収入印紙が必要となるのは、借入金額が「1万円未満」の場合を除き、原則として1万円を超える金銭の貸借に関する証書です。例えば、借入金額が10万円を超える場合や、100万円、1000万円といった高額になるにつれて、必要な印紙の額面も段階的に引き上げられます。
印紙を貼った後は、文書と印紙の双方にまたがるように署名者印(または担当印)で消印(割印)を押さなければなりません。この消印を行わないと、印紙の消印漏れとみなされ、印紙税法違反による過怠税が課される場合があるため十分な注意が必要です。
4. 連帯保証人の書き方と法的効力を高める重要テクニック
高額な貸し借りや、返済能力に懸念がある相手とお金のやり取りを行う場合、本人だけでなく「連帯保証人」を立ててもらうことが極めて有効です。ただし、連帯保証人を設定する場合も、ただ名前を書くだけでは法的効力が不十分になるケースがあります。
連帯保証人の書き方における要点は以下の通りです。
1. 独立した連帯保証の文言を入れる:「借主が返済しないときは、連帯保証人がその全額を直ちに返済する」という旨の明確な意思表示条項を盛り込みます。
2. 連帯保証人自身の直筆と実印:借主本人とは別に、連帯保証人自身の住所・氏名を自署してもらい、実印の押印と印鑑登録証明書の提出を求めます。
加えて、法的効力を極限まで高めたい場合の究極的な手段として、公証役場において「公正証書」として作成する方法があります。公正証書による金銭消費貸借契約書(執行認諾文言付公正証書)を作成しておけば、万が一返済が滞った際、裁判を起こして判決を得るというステップを省き、即座に借主の給与や財産の差し押強制執行手続きに移行することが可能になります。
5. トラブルを未然に防ぐ!返済期日・利息設定の法的上限と注意点
個人間の金銭トラブルで最も多い原因が、「いつの間にか連絡が取れなくなった」「返済期日の認識が食い違っている」「法外な利息を請求された(または請求した)」というケースです。こうした事態を防ぐためには、事前の取り決めを客観的かつ適法に設定する必要があります。
返済期日の設定では、「一括返済」にするのか、あるいは「毎月〇日までに〇万円ずつ分割返済」にするのかを明確にし、分割返済の場合は「期限の利益喪失条項」を入れておくことが重要です。「分割金の支払いを1回でも怠ったときは、催告なしに当然に全額を一括して支払う」という文言を入れておけば、数回の滞納の時点で残額全額の一括請求が可能になります。
また、利息を設定する際には、利息制限法で定められた上限金利を絶対に遵守しなければなりません。借入元本に応じて年15%から20%を超える利息は法律で無効とされており、悪質な高金利を設定すると刑事罰の対象になるリスクもあります。個人間であっても、法律の枠内で適正な利息・遅延損害金を設定することが、後々の深刻な法的トラブルを防ぐ最大の防御策となります。
【借用書の書き方】に関するよくある質問(FAQ)
Q1:パソコンで作成した借用書でも、手書きでなければ法的効力はありませんか?
A1:パソコンやスマートフォンで作成し、プリンターで印刷した借用書であっても、内容が適法であり、当事者が自署の上で実印を押印していれば、手書きの文書と同等以上の法的効力を持ちます。ただし、偽造や「書いた覚えがない」という言い訳を防ぐために、署名欄だけでも直筆(自署)にしてもらうことがより確実です。
Q2:身内や親しい友人同士の貸し借りでも、借用書は必ず作ったほうがよいですか?
A2:血縁関係や親しい間柄であっても、お金の貸し借りが原因で人間関係が完全に破綻してしまうトラブルは非常に多く見られます。「親しき仲にも礼儀あり」として、金額の大小に関わらず、お互いの関係を守るための記録として必ず借用書を作成することをおすすめします。
Q3:借用書に有効期限(時効)はありますか?放置するとどうなりますか?
A3:借用書に基づく返済請求権には消滅時効が存在します。2020年4月以降に締結された契約の場合、権利を行使できることを知ったときから「5年間」、または権利を行使できるときから「10年間」行使しないと時効により消滅します。返済期日が過ぎた後も長期間放置せず、定期的な一部返済や確認書面を交わすなどして時効の完成を阻止する対応が必要です。
個人間のお金の貸し借りは、信頼関係だけで進めると取り返しのつかないトラブルに発展するリスクを孕んでいます。本記事で解説したとおり、正しい記載項目を満たした借用書の作成、実印と印鑑登録証明書の活用、そして収入印紙の適切な貼付と消印は、お互いの権利と関係を守るための不可欠なプロセスです。
金額が大きくなる場合や、返済が長期にわたる見込みがある場合は、個人間の書面作成にとどまらず、行政書士や弁護士などの専門家に相談した上で公正証書の作成を検討することが、最も確実で安全なトラブル防止策となります。