会社から毎月受け取る給与明細は、なんとなく捨てずに溜め込んでいる方や、整理のためにすぐに処分してしまっている方も少なくありません。しかし、「給与明細の保管期間はいつまで必要なのか」「法律上の保存義務はどうなっているのか」といった疑問を持つ人は多く、税務調査や確定申告、万が一の労務トラブルに備えて正確な知識を持っておくことが重要です。
本記事では、所得税法や労働基準法に基づく正しい保存期間をはじめ、電子データで給与明細を管理・保存する際の注意点、万が一紛失してしまった場合の対処法まで、実務的な観点から分かりやすく解説します。
給与明細の法的保存期間とは?所得税法と労働基準法の違い
給与明細の保管期間を考える際、まず理解しておかなければならないのが「誰のための、どの法律に基づく保存期間なのか」という点です。ビジネスパーソンや会社員が個人で保管すべき期間と、雇用主である企業が法律で義務付けられている保存期間は異なります。
会社側においては、労働基準法によって賃金台帳や労働者名簿などの法定帳簿を一定期間保管することが義務付けられています。労働基準法改正により、賃金請求権の消滅時効や帳簿の保存期間は原則として「5年間」(当分の間は3年間とされている部分もありますが、実務上は5年を見据えた管理が主流です)とされています。これにより、給与の未払いなどのトラブルが発生した際、労働基準監督署の調査や法的手段において過去の給与実績を証明するための重要な根拠となります。
一方、労働者個人(会社員・アルバイトなど)の視点では、所得税の確定申告や年末調整との関係が深く関わってきます。法令上で個人が常に自宅に給与明細をファイリングしておかなければならない一律の義務が細かく定められているわけではありませんが、税務上の申告内容に疑義が生じた際の証明資料として、一定期間の控えを手元に残しておくことが強く推奨されています。
確定申告や年末調整で給与明細が必要になる理由
多くの会社員にとって、税金の計算や精算は勤務先が実施する「年末調整」で完結するため、普段の給与明細をそれほど意識する機会はありません。しかし、以下のようなケースでは給与明細が極めて重要な役割を果たします。
最初に、医療費控除や住宅ローン控除の初年度適用、副業による所得の発生などで「確定申告」を行う場合です。税務署への申告にあたっては、源泉徴収票がベースとなりますが、万が一源泉徴収票の記載内容に誤りがある場合や、給与天引きされた社会保険料などの正確な内訳を税務署から確認・照会された際、給与明細が直接的な裏付け証拠となります。
また、所得税法等の規定により、確定申告に関する帳簿や書類(所得税の計算の基礎となる書類)は、原則として5年間の保存が大切です。そのため、確定申告を行った年度の給与関連書類や明細は、申告期限から5年間は手元に保管しておくのが最も安全な判断基準となります。
| 保管の目的・法律 | 対象者 | 推奨される保存期間 | 主な理由・背景 |
|---|---|---|---|
| 所得税法(確定申告) | 個人(納税者) | 原則 5年間 | 確定申告内容の確認、税務調査対策、所得や控除の証明のため |
| 労働基準法(賃金台帳) | 企業(雇用主) | 5年間(経過措置あり) | 賃金の適正支給の証明、労務トラブルや監督署調査への対応 |
| 雇用保険・社会保険 | 企業・個人 | 2年〜5年間 | 失業給付や年金受給額の算定・確認のため |
給与明細を捨てた・紛失した場合に起こるリスク
「毎月の給与明細はペーパーレス化されている」「見終わったらすぐにゴミ箱に捨てている」という人も少なくありません。では、実際に給与明細を捨ててしまったり紛失したりした場合、どのようなリスクや不都合が生じるのでしょうか。
もっとも大きな懸念点は、自身の労働条件や給与・控除の実績に関する「客観的な証拠」が手元から失われることです。例えば、残業代(時間外労働手当)が正しく支払われているか疑問に思った際、過去の労働時間と支給額を照合するための資料がなければ、会社に対して具体的な根拠を示して是正を求めることが難しくなります。
また、住宅ローンを組む際や賃貸物件の審査、保育所の入所手続きなどにおいて、直近の収入証明の提出を求められることがあります。通常は源泉徴収票や所得証明書で足りることが多いものの、転職直後や特殊な収入変動があるケースでは、直近数ヶ月分の給与明細の提出を追加で求められるケースもゼロではありません。
退職後や転職時に備えて知っておきたい給与明細の扱い
在職中は会社の専用システムや総務部門からいつでも確認できた給与明細も、退職してしまえばアクセス権が失われるケースが一般的です。そのため、退職を控えている段階や、転職活動中のビジネスパーソンは特に注意が必要です。
退職後、前職での給与実績や賞与の支給額、各種保険料の控除額を確認したい場面は多々あります。特に、離職票に記載された賃金額に疑問がある場合や、年金事務所で加入記録や標準報酬月額を確認・突合する際、過去の給与明細や源泉徴収票があると非常にスムーズです。
一般的に、退職した年の源泉徴収票は翌年の1月以降に会社から発行・送付されますが、退職月までの細かな給与内訳を確認するためにも、退職前の一年間(特に直近の数ヶ月間)の給与明細は必ず手元にダウンロードして保存しておくか、紙の状態でファイリングしておくことが賢明です。
電子給与明細の導入と保存時の注意点
近年、多くの企業で導入が進んでいるのが、クラウドサービスなどを活用した「電子給与明細」です。紙のコスト削減や業務効率化の面で大きなメリットがある一方で、デジタルならではの特有の注意点が存在します。
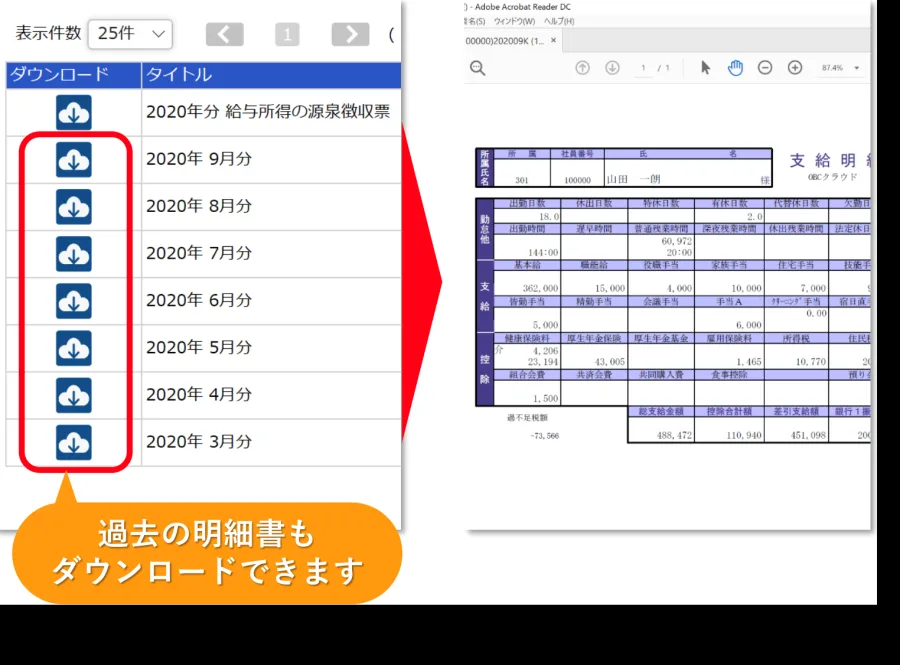
電子給与明細を利用している場合最大の落とし穴となるのが、「退職やアカウント変更によって過去の明細にアクセスできなくなるリスク」です。多くのクラウド型給与システムでは、退職後に社員アカウントが削除されると、過去に遡って給与明細を閲覧・ダウンロードすることができなくなります。
そのため、電子給与明細を受け取っている場合は、毎月こまめにPDF形式などのファイルとしてローカル端末や個人のクラウドストレージに保存(ダウンロード)しておくことが不可欠です。また、保存する際は改ざん防止やセキュリティの観点から、パスワード管理や適切なフォルダ整理を行っておくことも重要になります。
給与明細を再発行してもらう方法と手順
もし給与明細を紛失してしまったり、電子データのダウンロードを忘れてしまったりした場合、勤務先に頼んで「再発行」してもらうことは可能なのでしょうか。
結論から言うと、法律上、企業に対して従業員から依頼があった場合の給与明細の再発行が義務付けられているわけではありません。そのため、会社の規程や総務・人事部門の対応方針によって、快く再発行に応じてくれるケースもあれば、対応を断られたり、発行までに時間がかかったりするケースもあります。
もし再発行を依頼する場合は、以下の手順とマナーを意識するとスムーズです。
1. 早めに人事・総務担当者に相談する
紛失に気づいたら、時間が経過する前に速やかに会社の人事・労務担当者へ連絡し、事情を説明して再発行が可能か確認します。
2. 理由を明確にする
確定申告や住宅ローンの手続き、自身の確認用など、なぜ再発行が必要なのかの理由を丁寧に伝えることで、会社の協力を得やすくなります。
3. 源泉徴収票や賃金台帳の写しで代用できるか確認する
給与明細そのものの再発行が難しい場合でも、年間を通じての「源泉徴収票」や、会社が保管している「賃金台帳のコピー」の発行で代用できるか相談してみるのも有効な手段です。
【給与明細保管期間】に関するよくある質問(FAQ)
Q1:給与明細は紙と電子データのどちらで保存するのが正解ですか?
A1:法的にはどちらの形式でも問題ありません。ただし、ペーパーレスのシステムを利用している場合は、退職後の閲覧制限に備えて必ず個人の端末やストレージにPDF等でダウンロードして保存しておくことが推奨されます。
Q2:アルバイトやパート、派遣社員の場合も正社員と同様の保管期間が必要ですか?
A2:雇用形態にかかわらず、確定申告を行う場合や自身の労働実績を証明する必要性がある点は同様です。税務申告やトラブル防止の観点から、最低でも過去1〜3年、確実を期すなら5年間分の保管をおすすめします。
Q3:何年も前の古い給与明細は、処分しても税務上問題ありませんか?
A3:所得税の確定申告に関する書類の法定保存期間は原則として5年間です。そのため、申告から5年以上経過した古い明細については、個人の判断で安全にシュレッダー等で処分して問題ありません。
給与明細の保管期間は、単なる「紙のゴミ出し」の問題ではなく、自身の税務手続き(確定申告)の裏付けや、万が一の労務トラブルから身を守るための大切な防衛策です。
所得税法に準拠した「原則5年間」の目安を念頭に置きつつ、紙の明細はファイリング、電子明細はこまめなダウンロード保存を習慣づけることで、いざという時にも慌てず確実に対応することができます。日頃からのスマートな書類・データ管理が、自身のキャリアと生活を守る確実な基盤となります。