2026年現在、私たちの生活に直結する税金や社会保険料の負担感が増している。その実態を客観的な指標として数値化したものが「国民負担率」である。ニュースや経済番組耳にする機会も多いこの言葉だが、具体的にどのような仕組みで算出され、なぜこれほどまでに注目を集めているのだろうか。本稿では、税金と社会保険料の合計が国民所得に占める割合の仕組みから近年の推移、主要先進国との比較までをわかりやすく紐解いていく。
国民負担率の基本概念とは?税金と社会保険料の仕組み
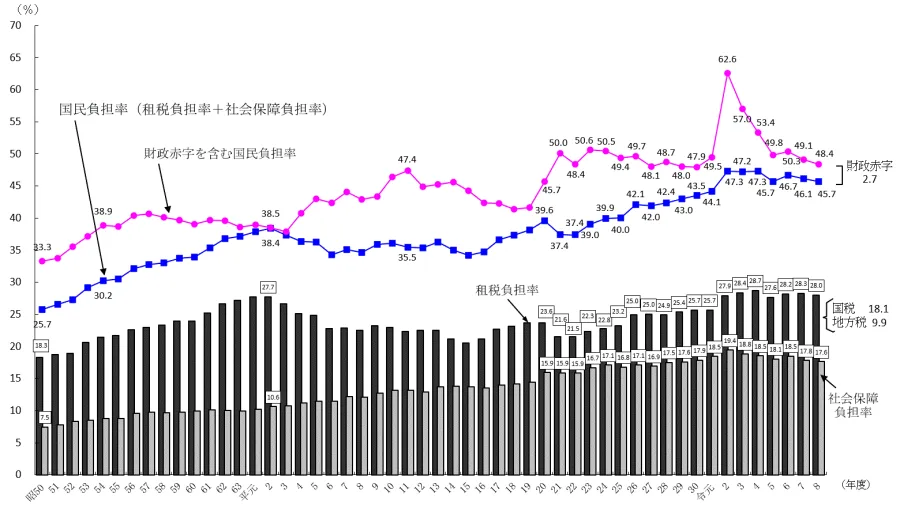
国民負担率という言葉の正確な定義を理解するためには、まずその構成要素を知る必要がある。公式百科事典や財務省の公表資料によると、国民負担率とは「租税負担率」と「社会保障負担率(社会保険料)」を合算したものを指す。個人や法人が国や地方自治体に納める税金だけでなく、医療・年金・介護などを支えるために毎月給与から天引きされる社会保険料も含まれる点が大きな特徴である。
分母となるのは、私たちが得た所得の総額を示す「国民所得(NI)」である。分子には、国税や地方税などの税金総額と、公的医療保険や厚生年金などの保険料総額の合計が使われる。つまり、国民が稼いだ所得全体のうち、公的な負担としてどれだけの割合が吸い上げられているのかをマクロな視点で測定する重要な定点観測データとなっている。
なぜ上昇するのか?国民負担率が高騰する背景と理由
近年の動向を追うと、国民負担率は一貫して上昇圧力を受けてきた。この背景には、日本が直面している深刻な少子高齢化社会の構造的な課題がある。医療や介護の需要が増大する一方で、それを支える現役世代の人口比率は減少の一途をたどっている。高齢化が進むほど社会保障給付費は膨らむため、財源を補うために社会保険料率を引き上げざるを得ない構造が定着している。
また、景気の変動や物価高に対する経済対策、国の防衛費増額といった新たな財政需要も負担率を押し上げる要因として挙げられる。税収そのものは経済成長に伴い一時的に増加する局面もあるものの、社会保障費の伸びがそれを上回るスピードで拡大しているため、結果として国民負担率は高止まり、あるいは上昇を続ける形となっている。この「取られる金額が増えている」という実感が、家計における負担感を高める最大の理由である。
【データ比較】近年の推移と主要先進国との違い
財務省が発表する統計データに基づき、日本における国民負担率の推移と、国際的な位置づけを整理する。欧州の福祉国家と比較した場合、日本はどのような立ち位置にあるのだろうか。以下の比較表にまとめた。
| 国・地域 | 租税負担率の目安 | 社会保障負担率の目安 | 国民負担率(合計) | 特徴・傾向 |
|---|---|---|---|---|
| 日本(近年) | 約20〜25% | 約15〜20% | 約40〜45% | 高齢化に伴い社会保険料負担が持続的に上昇 |
| スウェーデン等(北欧) | 約30〜40% | 約10〜15% | 約50〜60% | 「高福祉・高負担」の代表例、行政サービスが手厚い |
| アメリカ | 約15〜20% | 約10〜15% | 約30〜35% | 日本や欧州に比べると比較的低い水準で推移 |
この表から読み取れるように、日本の国民負担率はスウェーデンなどの北欧諸国に比べれば依然として低い水準にある。しかし、アメリカなどと比較すると高い。加えて、日本特有の事情として、税金だけでなく社会保険料の負担割合が年々拡大している点が、家計の可処分所得を圧迫する要因として指摘されている。
「潜在的な国民負担」を含めた真の負担感の正体
表面的に見える数字だけでなく、経済学者や専門家の間では「潜在的な国民負担率」という概念も重要視されている。これは、現在の国民負担率に、将来世代へのツケである「財政赤字(国債の発行などによる借金)」の分を加味したものである。
もし国が借金を重ねて行政サービスや社会保障を維持している場合、その借金は将来的に何らかの形で私たちが税金や社会保険料として負担し直さなければならない。この潜在的な負担まで含めて計算すると、実質的な国民負担率はさらに跳ね上がる。現役世代が「どれだけ働いても手取りが増えない」と感じる背景には、この見えない借金や将来への不安が大きく影を落としている。
国民負担率の上昇が家計と消費に与える影響
国民負担率が上昇し続けることで、私たちの暮らしにはどのような実害が生じるのだろうか。最大のインパクトは「可処分所得(自由に使えるお金)」の伸び悩みである。給与明細を見ると額面ベースでは昇給していても、税金や社会保険料の天引き額が増えた結果、口座に振り込まれる手取り額があまり変わらない、あるいは減っているというケースが珍しくない。
手取りが増えなければ、消費者は日々の生活必需品の購入以外への支出を控えるようになる。これが国内全体の個人消費の冷え込みを招き、内需主導の景気回復を阻む要因となる。企業にとっても、従業員の社会保険料の事業主負担が増えることは人件費の圧迫につながり、賃上げのモメンタムを鈍らせるジレンマを生んでいる。
【国民負担率】に関するよくある質問(FAQ)
Q1:国民負担率が上がると、私たちの生活はどう変わりますか?
A1:税金や社会保険料として国に支払うお金が増えるため、個人の手取り収入が圧迫され、自由に使えるお金が減少します。その結果、消費活動が抑制されたり、将来への貯蓄に回す余裕がなくなったりする影響があります。
Q2:諸外国に比べて日本は「高福祉・高負担」の国なのですか?
A2:北欧などの福祉国家に比べると負担率は低い水準ですが、少子高齢化に伴って社会保障費が急増しているため、負担感は年々高まっています。欧州のような手厚い現金給付やサービスの実感が得られにくいという指摘もあり、一概に比較できない側面があります。
Q3:この先、国民負担率はさらに上がり続けるのでしょうか?
A3:団塊の世代が後期高齢者になり、医療・介護費用のピークを迎えるため、現状の社会保障制度が維持される限りは上昇圧力が続く可能性が高いと見られています。政府による行政改革や財政健全化の行方が今後の鍵を握ります。
国民負担率は、単なるマクロ経済の統計数値ではなく、私たちのワークスタイルや家計の健康状態を映し出す鏡である。少子高齢化の構造改革が進まない限り、公的負担の軽減を期待することは容易ではない。そうした環境下において、個々の生活を守るためには、制度の仕組みを正しく理解し、資産形成やキャリアプランを主体的に見直していく視点が一層求められている。