グローバル化が進む現代において、米ドル建ての金額を日本円に換算する機会や、為替変動のニュースに触れる機会は日常茶飯事となっています。特に「一万ドル(10,000USD)」というまとまった金額は、海外旅行の予算、留学費用、あるいは外貨預金や株式投資といった資産運用においても基準となりやすい重要な単位です。
本記事では、2026年現在の為替動向を前提に、一万ドルの日本円換算額の計算方法から、円安・円高が私たちの家計や資産に与える具体的な影響、さらには過去からの歴史的な価値の推移まで、専門的な視点から分かりやすく紐解いていきます。
一万ドル(10,000USD)の日本円換算額と現在の為替レートの仕組み
一万ドル(10,000USD)が日本円でいくらになるのかを把握するためには、大前提として「その時点の為替レート(為替換算 計算)」を知る必要があります。外国為替市場では、1ドル=〇〇円というレートが刻一刻と変動しており、この数値によって必要な日本円の額面は大きく変わります。
例えば、近年の為替市場における一般的な水準として、1ドル=150円のレートを基準に計算すると、10,000USD×150円で「150万円」となります。もし仮に円安が進み1ドル=160円となった場合には「160万円」、逆に円高に振れて1ドル=130円まで戻れば「130万円」となります。このように、米ドル価値そのものが変わらなくても、円とドルの力関係(為替レート)によって日本円での実質的な負担感や価値はダイナミックに変動するのです。
【比較表】為替レート別・一万ドルの日本円換算額と家計へのインパクト
為替レートの変動がどの程度の影響をもたらすのかを視覚的に把握するため、主なレートごとの換算額と、それが家計や経済に与える大まかな影響を以下の表にまとめました。
| 為替レート(対円) | 一万ドルの日本円換算額 | 経済・家計への主な影響と特徴 |
|---|---|---|
| 1ドル = 120円 | 120万円 | 比較的円高の局面。輸入品価格が安定し、海外旅行や外貨購入の負担が軽減される。 |
| 1ドル = 140円 | 140万円 | 中位水準のレート。輸出企業にとっては有利だが、エネルギー等の輸入コストは一定の負担となる。 |
| 1ドル = 150円 | 150万円 | 近年の高水準な円安局面。家計における食料品や光熱費の負担感が強まりやすい。 |
| 1ドル = 160円台 | 160万円以上 | 歴史的な円安水準。ドル建ての海外旅行費用や外貨投資コストが重くなる一方、外貨資産の価値は最大化する。 |
円安・円高が家計や資産運用に与える実質的影響
為替レートの変動は、私たちの日常生活から将来の資産形成にまで直結しています。円安局面では、海外から輸入される原油、天然ガス、小麦などの価格が跳ね上がり、国内の電気料金やスーパーの店頭価格にダイレクトに反映されます。そのため、一般の消費者にとっては生活コストの上昇という形で家計を圧迫します。
一方で、外貨換算ベースで資産を保有している投資家や、米国株などの海外資産に投資している人にとっては、円安は強力な追い風となります。日本円の価値が下がっている分だけ、ドル建てで保有している資産を円に換算した際の評価額が膨らむためです。逆に円高局面では、国内の物価高が和らぐメリットがある反面、外貨建て資産の円換算評価額は目減りすることになります。このため、リスク分散の観点からポートフォリオをどう構築するかという「資産運用」の戦略が重要視されています。
歴史的推移から読み解く米ドルと日本円の力関係
日本円と米ドルの歴史を振り返ると、時代ごとに劇的な変化が見られます。1985年のプラザ合意以前は1ドル=200円台以上の「超円安」時代が長く続きましたが、その後は歴史的な円高が進行し、1990年代から2010年代にかけては「1ドル=80円台〜100円台」という円高・ドル安の時代が定着しました。
しかし、近年に至るまでの過程では、日米の金利差の拡大やグローバルな経済構造の変化を背景に再び大きな円安トレンドが形成されました。一万ドルというまとまった資金を用意するうえでも、かつて80万円台(1ドル=80円台の時代)で済んだものが、150万円以上必要になる現代の相場環境は、まさに通貨価値の大きな転換点にあることを物語っています。歴史的推移を俯瞰することで、単一の通貨に依存するリスクを避け、外貨を視野に入れた多角的な視点を持つ必要性が浮き彫りになります。
海外旅行費用や留学コストに与える現実的なインパクト
一万ドルという金額が最もリアルに感じられる場面の一つが、海外旅行や海外留学、ビジネス出張などの「現地での決済・費用準備」です。例えば、アメリカ本土やハワイ、グアムなどを旅する場合、現地の宿泊費、飲食費、移動費、アクティビティ代などを合わせると、一万ドル程度の予算を見込むことは決して珍しくありません。
もし1ドル=100円の時代であれば100万円で足りた現地費用が、1ドル=150円の現在では150万円の日本円を用意しなければ同等の買い物ができない計算になります。航空券や現地ツアーの価格高騰と相まって、海外渡航にかかるハードルは為替レートの影響をダイレクトに受けるため、出発前のタイミングや外貨預金・クレジットカードの決済手数料なども含めた綿密なコスト計算が大切です。
【一万ドル】に関するよくある質問(FAQ)
Q1:一万ドル(10,000USD)の紙幣は、実際にどれくらいの重さや厚みがありますか?
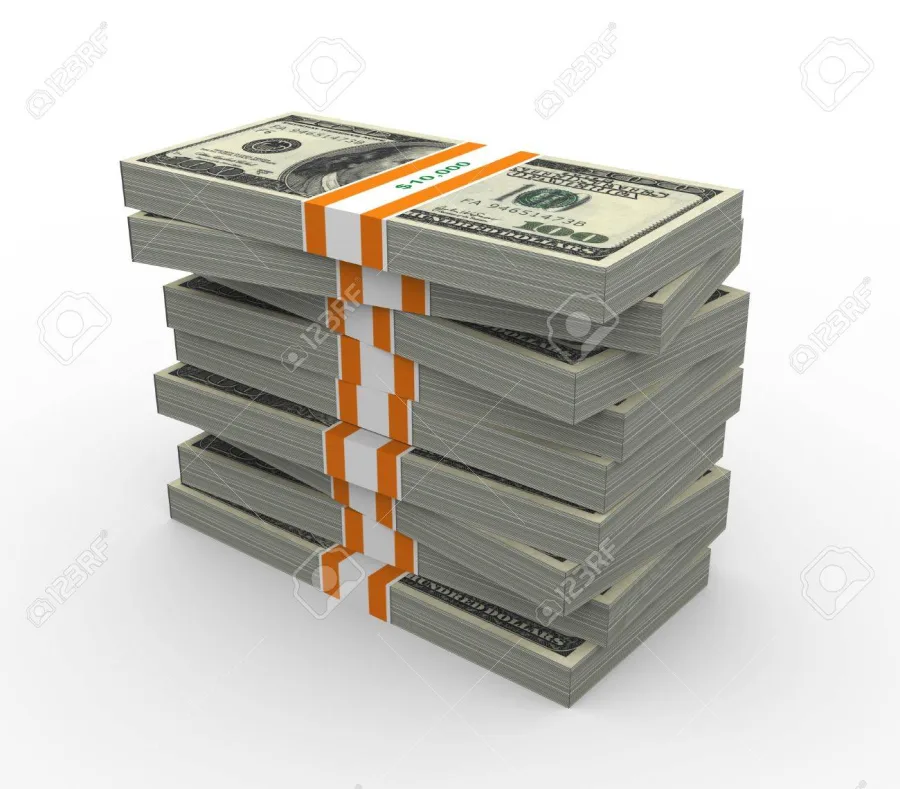
A1:100ドル札を基準にした場合、1万ドルは100枚の紙幣になります。紙幣100枚の厚みは約1センチメートル、重さは約10グラム程度であり、ポケットや財布にも無理なく収まるコンパクトなサイズ感です。
Q2:日本国内で一万ドルの現金(米ドルキャッシュ)を用意するにはどうすればいいですか?
A2:大手都市銀行や外貨両替専門店、あるいは一部の国際空港にある外貨両替カウンターで両替が可能です。ただし、窓口での両替は手数料(スプレッド)が比較的高めに設定されていることが多いため、外貨預金口座からの引き出しや、外貨両替のネットサービスを活用する方がコストを抑えられる場合があります。
Q3:個人が資産運用として一万ドルを保有する場合、どのような方法がおすすめですか?
A3:外貨普通預金や定期預金、米ドル建ての債券、あるいは米国の株式・ETFに投資する投資信託などが代表的な手法です。為替手数料や金利、自身の投資目的に合わせたリスク許容度を考慮して選択することが大切です。
本記事では、一万ドルの日本円換算額を軸に、為替レートの仕組みから家計・資産への影響、そして歴史的な背景までを詳しく解説してきました。一万ドルの価値は常にその時々の為替相場によって変動するため、数字の大小だけでなく、背後にあるマクロ経済の動向を読み解くことが肝心です。
今後の為替市場を見据える上での判断基準としては、日米の金融政策の方向性、物価や金利の動向、そして自身のライフプラン(海外旅行の予定や資産運用の目的)を明確にすることが挙げられます。一喜一憂するのではなく、正確なデータと客観的な視点を持って、賢い資金管理とライフデザインを実践していきましょう。