2026年現在の経済情勢において、物価上昇や生活コストの変化に伴い、将来に向けた資産形成の重要性がますます高まっています。その中で、多くのビジネスパーソンや一人暮らし層が「毎年100万円を貯金する」という大きなマイルストーンを掲げ、実践方法を模索しています。
本記事では、手取り額に応じた現実的な貯蓄ペースから、誰でも挫折せずに続けられる先取り貯金の仕組み、固定費削減のコツまで、今すぐ実践できるマネープランのリアルな実態を解説します。
年間100万円の貯金は本当にお得で現実的?手取り額別の必要ペースを検証
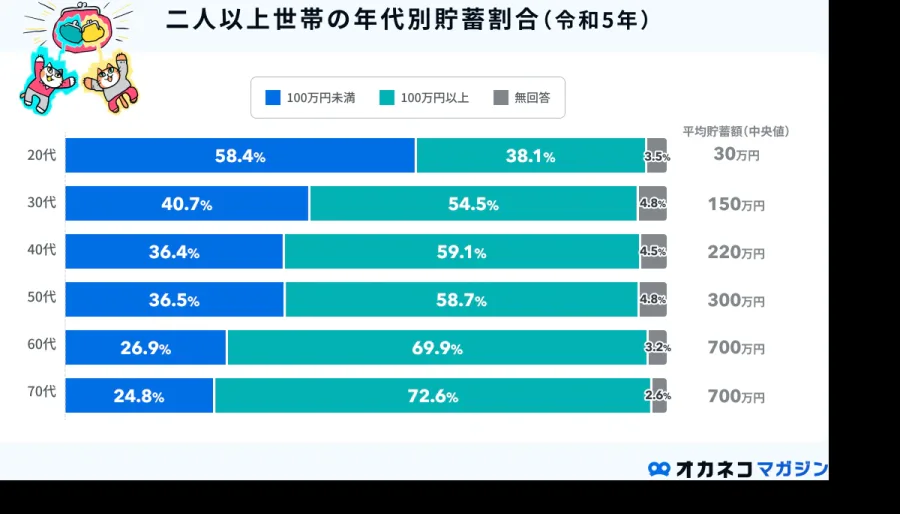
「年間100万円の貯金」という目標を聞いたとき、多くの人が「自分にも達成できるだろうか」と疑問を抱く可能性があります。年間100万円を貯めるためには、単純計算で1ヶ月あたり約8万3,300円を貯蓄に回す必要があります。
このペースが現実的かどうかは、個人の手取り額に大きく左右されます。例えば、手取りが20万円の人が毎月8万3,000円を貯金しようとすると、生活費は11万余りとなり、一人暮らしの場合は家賃や光熱費の支払いで極端に生活が圧迫されます。したがって、自分の手取り額に対する貯蓄の「割合」を冷静に把握することが最初のステップとなります。
一般的に、無理なく続けられる貯蓄割合は手取りの20%から最大30%程度と言われています。手取りが30万円であれば、その3割である約9万円を貯蓄に充てることで、年間100万円のペースをほぼ確実に維持することができます。一方で、手取りが20万円前後の場合は、副業による収入増やボーナス月での多めの貯金併用、または目標期間を少し長めに設定するなどの柔軟なアプローチが大切です。
年間100万円貯蓄の実現を支える手取り別の理想的な割合と期間の目安
貯蓄を成功させるためには、自身の現在の収入水準に見合った「手取り貯金割合」を知ることが重要です。やみくもに節約を重ねるのではなく、構造的にどの程度の割合を貯蓄に回すべきかを整理しました。
以下の比較表では、手取り額別の現実的な貯蓄ペースと、年間100万円を達成するための期間や月額の目安を示しています。
| 手取り額(月収換算) | 理想的な貯蓄割合 | 月々の貯蓄目安額 | 年間100万円達成の現実性 |
|---|---|---|---|
| 手取り 20万円前後 | 約15%〜20% | 約3万円〜4万円 | 単年での100万は困難、期間を2〜3年で設定するのが現実的 |
| 手取り 25万円前後 | 約25%〜30% | 約6万円〜7万円 | ボーナス併用や固定費削減の徹底で達成可能 |
| 手取り 30万円以上 | 約30%〜35%以上 | 約9万円〜10万円以上 | 先取り貯金の仕組み化により、無理なく単年で達成可能 |
| 一人暮らし・単身世帯 | 生活防衛費込みで調整 | 変動あり | 家賃相場と固定費のコントロールが成否を分ける |
この表から分かるように、手取りが25万円未満の方が年間100万円を無理なく目指す場合、月々の給与からの積立だけでなく、年2回の賞与(ボーナス)を大部分貯蓄に回す設計にすることが極めて効果的です。
意志の力に頼らない!「先取り貯金」の仕組みと自動化の極意
貯金ができない最大の原因は、「残ったお金を貯金しようとする」という心理構造にあります。手元にお金があると、人間は無意識に使ってしまう生き物です。これを根本から解決するのが、給与が入った瞬間に強制的に別口座へ資金を移動させる「先取り貯金」の仕組みです。
先取り貯金を成功させるためには、勤務先の財形貯蓄制度を利用するか、主要銀行の「自動積立定期預金」や「定額自動送金サービス」を活用するのが最も近道です。給与振込口座から、毎月給料日の翌日に自動で貯蓄用口座へ希望金額が移動する仕組みを作ってしまえば、残った予算内で生活する習慣が自然と身につきます。
この自動化の仕組みを導入することで、「今月は使いすぎて貯金できなかった」という挫折感を味わうことがなくなり、ズボラな性格の人であっても着実に資産を増やすことが可能になります。貯金ができない原因の多くはシステム不足にあり、個人の意志の弱さではありません。
固定費削減のコツ:無理な節約をやめて毎月の支出を最適化する
年間100万円のペースを維持するために、毎日の食費を削ったり、電気をこまめに消したりするような「我慢の節約」を続けるのは精神的な負担が大きく、長続きしません。それよりも圧倒的に効果が高いのが、一度見直せば継続的に効果を発揮する「固定費の削減」です。
真っ先に見直すべき固定費の代表例は、通信費、サブスクリプションサービス、保険料、そして家賃です。特に大手キャリアのスマートフォン料金や使っていない有料動画・音楽配信サービスは、プラン変更や解約を行うだけで、毎月数千円から1万円以上の節約につながります。
また、一人暮らしの場合は家賃が固定費の大部分を占めます。もし収入に対して家賃の割合が高すぎる場合は、更新のタイミングでの引っ越しを検討することも、年間100万円への強力なブーストとなります。固定費の削減は、一度手続きを済ませればその後何もしなくても節約効果が持続するため、忙しいビジネスパーソンにとって最も合理的なマネープランと言えます。
家計簿アプリの比較と活用:ズボラでも続くデジタル資産管理術
「家計簿をノートにつけるのが面倒で続かない」という悩みを持つ人は少なくありません。しかし、現代のマネー環境では、スマートフォンアプリを活用することで、レシート撮影や手入力の手間を一切かけずに家計の状況を可視化できます。
現在広く普及している主要な家計簿アプリ(マネーフォワード ME、Zaim、OsidOriなど)は、銀行口座、クレジットカード、電子マネー、証券口座と連携機能を備えており、お金の出入りを自動で一元管理してくれます。
アプリを選ぶ際の比較ポイントとしては、「連携できる金融機関・サービスの数」「レシート読取精度の高さ」「グラフやカテゴリ分けの見やすさ」が挙げられます。無料プランでも十分な機能を持つものが多く、自分のライフスタイルやメインで使用するカード会社との相性が良いものを選ぶ年間100万円の貯金は本当に可能?無理なく達成するための2026年最新マネープランとロードマップ
2026年を迎え、物価の変動や経済情勢の変化から「将来のためにしっかりお金を貯めたい」「毎年100万円の貯蓄を達成してまとまった資産を作りたい」というニーズがますます高まっています。しかし、いざ年間100万円という具体的な目標を掲げたものの、「毎月どれくらい残せばいいのか分からない」「固定費を見直したいけれど何から手をつければいいか迷う」「ズボラな性格で家計簿が続かない」といった悩みを抱えている方は少なくありません。
本記事では、年間100万円の貯金を目指す方に向けて、手取り額に応じた現実的なペース配分や、今日から実践できる先取り貯金の仕組み作り、固定費削減のコツ、そして最新の家計管理術までを徹底的に解説します。無理な節約で挫折しないためのリアルなマネープランを紐解いていきましょう。
年間100万円の貯金ペースとは?月別・ボーナス別の現実的な内訳
年間100万円という数字を聞くと「毎月大金を切り詰めなければならない」と感じてしまいがちですが、実際には年間を通じて計画的に分散させることが成功への近道です。最もシンプルかつ王道なペース配分は、毎月コツコツ積み立てる分と、年2回のボーナスを活用する分を組み合わせる方法です。
例えば、毎月の貯金額を約5.5万円とし、夏のボーナスで15万円、冬のボーナスで15万円を確実に貯蓄に回すことができれば、それだけで年間100万円を達成することができます。あるいは、毎月一律で約8.3万円を貯金に回せる収入基盤があるのであれば、ボーナスに頼らずとも確実に目標をクリアできます。大切なのは、自分の収入の波に合わせたメリハリのある計画を立てることです。
手取り額に応じた貯金割合の目安と無理のない目標設定
貯金のペースを決める上で最も重要な判断基準となるのが「手取り額」です。一般的に、無理なく貯蓄ができる手取りに対する貯金割合は「15%〜20%程度」と言われていますが、独身の一人暮らし世帯や実家暮らしなど、ライフスタイルによって許容範囲は大きく異なります。
例えば、手取りが20万円の場合に年間100万円(月換算で約8.3万円)を貯めようとすると、貯金割合は40%近くに達するため、家賃や生活費を極限まで抑える必要があります。一方で、手取りが40万円であれば、20%強の割合で自然に100万円を達成可能です。以下に、手取り別の現実的な貯金ペースと達成難易度を比較表としてまとめました。
| 手取り額(月収換算) | 年間100万円達成の月平均貯金額 | 手取りに対する貯金割合 | 現実的なアプローチ・難易度 |
|---|---|---|---|
| 20万円前後 | 約8.3万円 | 約40%以上 | 家賃の大幅な見直しや副業など、収入・支出両面の徹底的な構造改革が必要 |
| 30万円前後 | 約8.3万円 | 約27%前後 | 固定費の削減とボーナス併用で十分に達成可能。一人暮らしでも現実的 |
| 40万円以上 | 約8.3万円 | 約20%未満 | 先取り貯金の仕組みさえ作れば、生活水準を上げずに比較的容易にクリア可能 |
このように、自身の現在の収入状況を客観的に把握し、達成が難しい場合は「まずは年間50万円からスタートする」「ボーナス月を多めにする」といった柔軟な軌道修正を行うことが挫折を防ぐ大きなポイントとなります。
意思に頼らない!確実に貯まる「先取り貯金」の仕組み作り
「残ったお金を貯金しよう」と考えているうちは、どれだけ強い意志を持っていても、気づけば口座の残高が減っているという現象が起きてしまいがちです。人間は手元にあるお金があれば使ってしまう心理的傾向(パーキンソンの法則)があるため、貯金ができない根本的な原因は意志の弱さではなく、仕組みの欠如にあります。
そこで導入すべき最強の方法が「先取り貯金」です。給与が振り込まれた瞬間に、自動的に別の貯蓄用口座へ一定額が移動するシステムを構築しましょう。会社の財形貯蓄制度を利用するか、銀行の「自動積立定期預金」を活用するのが最も手軽です。給与口座から引かれた残りの金額だけで1ヶ月をやり繰りする生活を強制的に作ることで、特別な節約意識を持たなくても自動的にお金が貯まる環境が完成します。
固定費削減のコツ:一度の見直しで年間数十万円を浮かす技術
日々の食費や交際費を削る節約は、ストレスが溜まりやすく長続きしないデメリットがあります。そこで最初に着手すべきなのが、一度手続きをすれば永続的に効果が続く「固定費の削減」です。固定費の見直しは、年間100万円の貯金を達成するための最も確実な近道となります。
具体的には、大手キャリアのスマートフォンから格安SIMへの乗り換え、不要なサブスクリプションサービスの解約、電気やガスなどのエネルギー会社の料金プラン見直しが挙げられます。例えば、通信費とサブスクを見直すだけで毎月1万円以上の支出削減につながり、年間では12万円以上の浮きが生じます。日々の買い物を我慢するのではなく、生活の満足度を落とさずに固定費を最適化することが賢いマネープランの基本です。
一人暮らしでもできる!生活コストの最適化と失敗しないコツ
一人暮らしをしながら年間100万円の貯金を目指す場合、最大の固定費である「住居費」のコントロールが成否を分けます。一般的に家賃は「手取りの30%以内」に収めるのが理想とされていますが、年間100万円を強固に死守するのであれば「手取りの25%以下」に抑えるのが理想的です。
また、自炊の頻度を増やして外食費をコントロールすることも大切ですが、自炊のハードルが高すぎる場合は「週末にまとめて作り置きをする」「冷凍食品やミールキットを賢く活用して外食・総菜の頻度を減らす」など、無理なく続けられるバランスを見つけることが重要です。一人暮らしならではの自由度を楽しみながら、メリハリのあるお金の使い方を習慣化しましょう。
ズボラな人でも続く!2026年最新の家計簿アプリ比較と活用術
「毎日レシートを見ながら家計簿をつけるなんて絶対に無理」というズボラな方であっても、2026年現在のデジタル環境をフル活用すれば、手間をかけずに家計管理を行うことができます。現代の家計簿アプリは、銀行口座やクレジットカード、電子マネーと自動連携する機能が非常に優秀です。
主要な家計簿アプリを比較すると、以下のような特徴があります。
- マネーフォワード ME: 連携できる口座数やサービスの対応範囲が圧倒的に広く、資産全体の推移をグラフで視覚的に把握したい人や本格的に投資を管理したい人に向いています。
- Zaim: シンプルで直感的な操作性が魅力であり、レシートの読み取り精度が高く、日々の支出のカテゴリー分けをサクサク行いたい初心者やズボラな方に最適です。
- LINE家計簿: 使い慣れたLINEアプリから手軽に収支を記録でき、家族やパートナーと家計を共有しながら無理なく続けたいケースに強みを発揮します。
口座連携機能を活用して「お金の流れを可視化」するだけで、自分が何に一番お金を使っているのかが明確になり、自然と無駄遣いに歯止めがかかるようになります。
【貯金年間 100 万】に関するよくある質問(FAQ)
Q1:手取りが少なくて毎月8万円も貯金できません。どうすればいいですか?
A1:月8万円というペースにこだわる必要はありません。まずは「年間50万円(月4万円〜5万円)」など現実的な目標からスタートし、ボーナスの活用や固定費の見直しを通じて徐々に金額を引き上げていくのがおすすめです。
Q2:貯金ができない本当の原因は何ですか?
A2:最大の原因は「余ったら貯金しようというマインド」と「口座が分かれていないこと」です。収入が入った瞬間に別口座へ移す「先取り貯金」の仕組みを作っていない場合、どれだけ収入があってもお金は残りにくくなります。
Q3:貯金100万円を達成するまでにどれくらいの期間がかかりますか?
A3:毎月の積立額とボーナスの配分によって異なりますが、一般的な手取り収入の層であれば、固定費の見直しと先取り貯金を徹底することで、約1年間(12ヶ月)で確実に達成することが可能です。
年間100万円の貯金は、決して一部の限られた人だけが達成できる特別な偉業ではなく、正しい知識を持ち、現実的なペース配分と「先取り貯金」「固定費削減」という仕組みを整えれば、誰でも十分に手が届く目標です。
大切なのは、一時的な気合や無理な節約で心身をすり減らすことではなく、自分の収入やライフスタイルに合わせた持続可能なマネープランを構築することです。2026年という変化の多い時代においても、自動化された貯蓄の仕組みと家計の可視化があれば、お金に関する不安を大きく軽減し、将来の選択肢を広げることができます。まずは身近な固定費の見直しや、先取り貯金口座の開設から一歩を踏み出してみましょう。