お金を増やす、あるいは守るという文脈の中で頻繁耳にする「貯金」と「貯蓄」という二つの言葉。日常会話ではあまり区別されることなく同じ意味として使われがちですが、ファイナンシャルプランナーなどの専門家の間では、その定義や対象となる金融商品の範囲に明確な違いが存在します。2026年現在、物価変動や新NISA制度の浸透などにより個人のマネーリテラシーへの関心がかつてないほど高まる中、自分自身の資産を正しく管理するためには、この二つの言葉の真の意味を正しく理解しておくことが不可欠です。
本稿では、貯金と貯金が持つ本質的な違いをはじめ、それぞれの定義や仕組み、銀行預金のメリット、そして投資を含む資産運用との明確な線引きについて、プロの視点から徹底的に検証していきます。お金を効率的かつ確実に貯めるための正しい知識を身につけ、今後のマネープランに役立ててください。
貯蓄と貯金の違いとは?定義とそれぞれの本質を紐解く
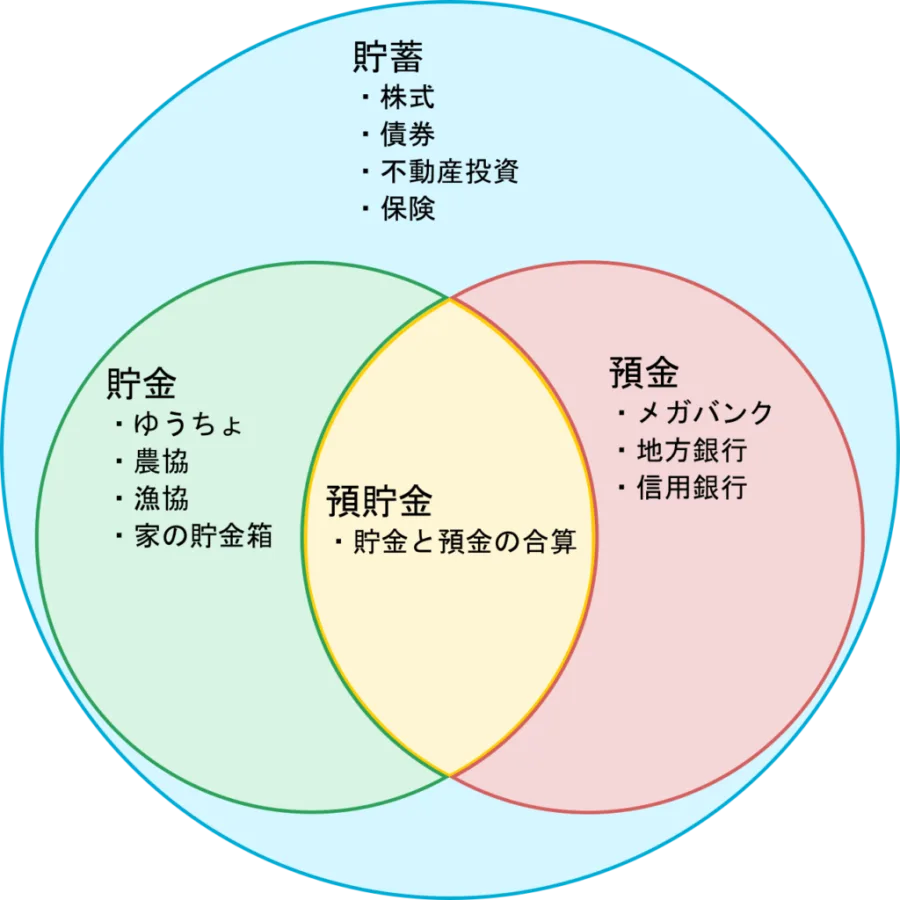
まずは「貯金」と「貯蓄」という言葉の根本的な意味の違いについて整理します。日本語の文字通り、貯金は「お金を貯めること」であり、一般的には銀行や信用金庫、ゆうちょ銀行などの金融機関にお金を預けて保管することを指します。これに対して貯蓄はより広い概念であり、現金や預貯金だけでなく、株式、債券、投資信託、不動産といったありとあらゆる金融資産を蓄える行為全般を内包しています。
この二つの違いを生み出している最大の理由は、「対象となる金融商品のリスクとリターンの性質」にあります。貯金が主に元本が保証された確実性の高い手段である一方、貯蓄はリスクをとって資産価値の向上を目指す手段を含んでいます。したがって、個人のファイナンシャルプランにおいては、生活費を守るための「貯金」と、将来の資産形成のための「貯蓄(投資を含む)」を適切に組み合わせることが大切です。
銀行預金の仕組みとメリット:なぜ貯金は安心なのか
私たちが日常的に利用している銀行預金は、貯金の代表格です。普通預金や定期預金といった仕組みは、日本の金融システムにおいて極めて高い信頼性を誇っています。銀行預金の最大のメリットは、何と言っても「元本が保証されている」という安心感です。ペイオフ制度(預金保険制度)により、万が一金融機関が破綻した場合でも、1人あたり元本1000万円とその利息までが国によって保護されます。
また、普通預金であればいつでも自由に出し入れができる流動性の高さも大きな魅力です。急な医療費や冠婚葬祭などの予期せぬ出費が発生した際にも、即座に対応できるキャッシュクッションとしての役割を果たします。一方で、近年の低金利環境下においては、銀行預金だけでインフレ(物価上昇)リスクに対応するのは難しいという側面もあり、目的に応じた適切な金額を預けることが賢明です。
定期預金と普通預金の違いを徹底比較
貯金の中でも、普通預金と定期預金は目的や使い勝手が大きく異なります。ここで両者の違いを比較表で分かりやすく整理します。
| 項目 | 普通預金 | 定期預金 |
|---|---|---|
| 資金の流動性 | いつでも自由に出し入れ可能 | 満期を迎えるまで原則として引き出し不可 |
| 金利・利息 | 比較的低めに設定されている | 普通預金よりわずかに高いケースが多い |
| 主な目的 | 日々の生活費、当面の予備資金の管理 | 使途が決まっていない余剰資金の確実なキープ |
| 安全性 | 預金保険制度の対象(元本保証) | 預金保険制度の対象(元本保証) |
このように、普通預金は流動性を重視する日常の家計管理に向いているのに対し、定期預金は「使わないお金をあえて引き出しにくくすることで確実に貯める」という防衛的な目的で活用されます。
貯金と投資・資産運用の違い:お金を増やすメカニズム
続いて、貯金と「投資(資産運用)」の決定的な違いについて見ていきます。貯金が「現在持っているお金を安全に減らさずに保管する」行為であるのに対し、投資は「お金に働いてもらい、将来的な利益(リターン)を狙う」行為です。
投資の対象となる株式や投資信託、債券などは、元本保証がありません。市場の動向によって価格が変動するため、利益が出ることもあれば元本割れを起こすリスクも存在します。しかし、長期的な視点に立った積立投資などを活用すれば、複利効果や経済成長の恩恵を受けながら、銀行預金だけでは到底達成できない資産形成が可能になります。2026年現在の金融環境においては、貯金だけで資産を守るのではなく、貯金と投資をバランスよく配置する「資産運用の視点」が不可欠となっています。
お金を効率的に貯めるための「使い分け」と実践のコツ
貯蓄と貯金の本質を理解した上で、いかに効率的にお金を貯めていくかが重要になります。資金の性格に応じた「使い分け」の原則を守ることで、家計の安全性と収益性を同時に高めることができます。
第一の原則は、生活費の3ヶ月から半年分程度を「普通預金」として完全に確保し、いざという時のリスクに備えることです。この部分は元本保証と流動性が最優先されるため、投資に回してはいけません。第二の原則として、数年以内に使う予定がある資金や教育費などは「定期預金」や安全性の高い債券などを活用します。そして、10年以上使わないような余剰資金については、新NISA制度などを活用した「投資・資産運用」に振り向けることで、インフレに負けない資産構築を目指すのが王道のアプローチとなります。
【貯蓄と貯金の違い】に関するよくある質問(FAQ)
Q1:貯金と貯蓄は、家計簿やファイナンシャルプランにおいてどう区別して考えるべきですか?
A1:貯金は「安全に保管する現金・預金」として生活防衛資金に充て、貯蓄は「将来のために増やす目的の金融資産全体」として捉えるのが基本の考え方です。
Q2:貯金が苦手な人が確実にお金を貯めるための最初のコツは何ですか?
A2:給与が振り込まれたら自動的に一定額を別の口座や積立に回す「先取り貯蓄」の仕組みを生活の中に組み込むことが、最も確実で効果的な方法です。
Q3:インフレが進む現代において、すべてを銀行預金(貯金)にしておくのはリスクになりますか?
A3:物価が上昇する局面では、現金の価値が実質的に目減りするため、預金だけに頼ることはリスクを伴います。そのため、一部を投資などの貯蓄へ振り分ける視点が大切です。
「貯蓄と貯金の違い」を正しく理解することは、激しく変化する現代の経済環境において自身の生活を守るための第一歩です。貯金が持つ「安全性と確実性」という大きなメリットを基盤にしつつ、貯蓄という広い視野を持って資産運用や投資を適切に組み合わせることで、将来に向けた強固なマネープランを築くことができます。まずは自身の現在の資産状況を整理し、目的に応じた賢い使い分けを今日から実践してみましょう。